
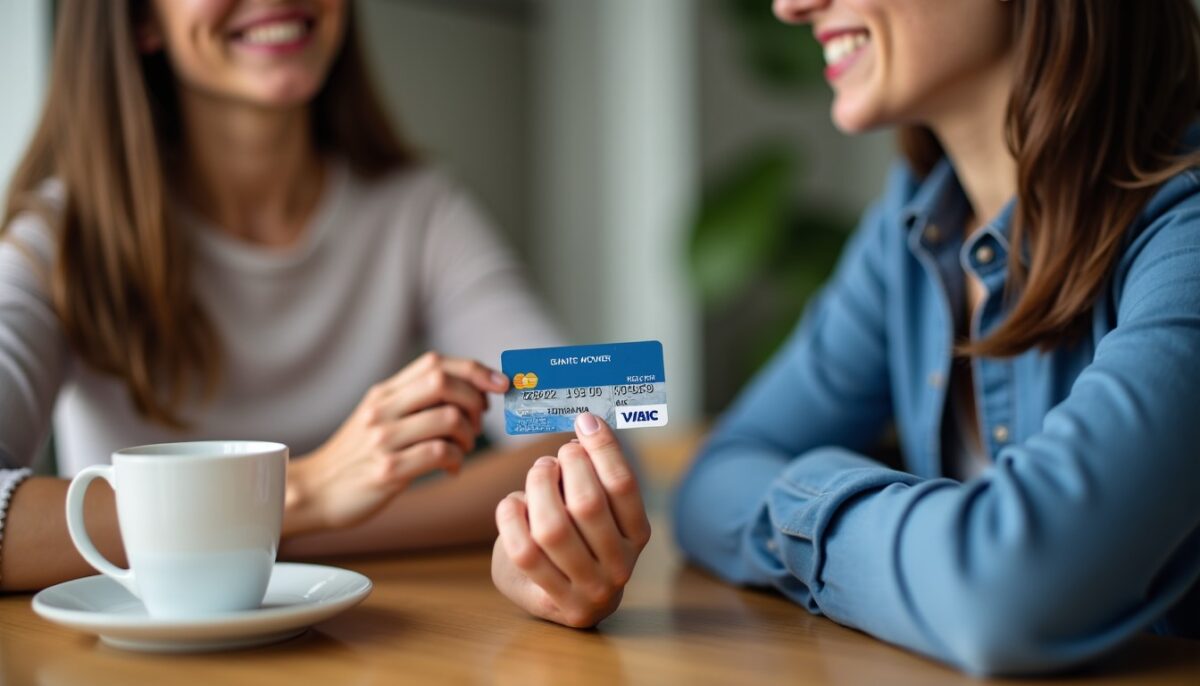
Partager les 4 derniers chiffres de sa carte bancaire ne constitue pas un danger direct pour vos finances, mais le contexte dans lequel ces chiffres sont demandés nécessite vigilance et prudence. Ces chiffres, très utilisés pour identifier une carte sans exposer son numéro complet, peuvent pourtant être exploités en combinaison avec d’autres données en cas de fraude à la carte bancaire. Face à l’augmentation des cyberattaques, il est essentiel de bien distinguer :
- Quand le partage des 4 derniers chiffres est légitime et sécurisé ;
- Les signaux d’alerte indiquant une tentative de vol d’identité ;
- Les pratiques internes et outils qui améliorent la protection des données ;
- Les réflexes à adopter pour renforcer la sécurité bancaire au quotidien.
Nous vous invitons à découvrir un panorama complet, clair et professionnel afin d’appréhender sereinement cette question de sécurité en ligne.
A lire également : Guide pratique pour sélectionner le casque idéal dans un centre d’appels
Table des matières
- 1 Pourquoi les 4 derniers chiffres de votre carte bancaire peuvent sembler anodins mais méritent d’être protégés
- 2 Dans quels cas il est sûr de partager les 4 derniers chiffres de sa carte bancaire
- 3 Les arnaques les plus fréquentes autour du partage des chiffres de carte bancaire
- 4 Mise en place d’une politique interne et outils pour renforcer la sécurité autour des données bancaires
Pourquoi les 4 derniers chiffres de votre carte bancaire peuvent sembler anodins mais méritent d’être protégés
Les 4 derniers chiffres jouent un rôle d’identifiant dans de nombreux systèmes bancaires et commerciaux. Ils permettent notamment :
- De retrouver une carte dans un relevé ou un dossier client sans révéler l’intégralité du numéro ;
- De valider des opérations sur des plateformes d’abonnement ou dans les espaces clients ;
- De simplifier la gestion des paiements récurrents ou la résolution d’un litige sur un achat.
Ces chiffres ne suffisent pas à eux seuls pour réaliser un paiement ou un retrait, qui nécessitent aussi la date d’expiration, le cryptogramme visuel, ainsi qu’une validation forte via SMS ou application bancaire. Cela limite donc les risques financiers immédiats. Toutefois, ils restent un élément utile pour les fraudeurs cherchant à reconstituer un profil complet dans le cadre d’une fraude à la carte bancaire. Cette donnée fait partie des pièces du puzzle qui, élément après élément, facilitent un vol d’identité.
A lire également : Comment élaborer un cahier des charges ITSM durable, au-delà du simple choix de l’outil ?
Différence entre identification et capacité de paiement : un point clé pour comprendre la sécurité bancaire
Nous distinguons trois types principaux d’informations autour d’une carte bancaire :
| Type de donnée | Exemples concrets | Niveau de sensibilité | Usage recommandé |
|---|---|---|---|
| Donnée d’authentification | Code confidentiel, CVV, code 3D Secure | Très élevé | Ne jamais communiquer, même à la banque |
| Donnée d’identification | 4 derniers chiffres, nom du porteur | Élevé mais limité | Partager uniquement dans un canal sûr initié par vous |
| Donnée mixte | Numéro complet, date d’expiration | Critique | Réservé aux pages de paiement sécurisées |
Cette classification simple permet aux dirigeants et équipes financières de structurer leurs procédures internes de protection des données et de sensibilisation afin de limiter l’exposition aux risques financiers.
Dans quels cas il est sûr de partager les 4 derniers chiffres de sa carte bancaire
Communiquer ces chiffres devient acceptable lorsque le contexte est parfaitement maîtrisé. Par exemple, en B2B comme en usage particulier, ils sont souvent nécessaires :
- Pour clarifier un litige sur un péage autoroutier ou un achat en ligne ;
- Lors de l’identification sur un abonnement SaaS, de streaming ou de jeux vidéo pour vérifier la carte utilisée ;
- Avec votre banque, uniquement si vous êtes à l’initiative du contact, par téléphone ou via un espace client sécurisé ;
- Pour la vérification d’un prélèvement devenu suspect, afin de retrouver précisément la carte en cause.
Dans tous ces cas, ces chiffres sont une aide précieuse pour une gestion fluide mais leur demande doit toujours passer par un canal sécurisé et connu.
| Contexte | Initiative du contact | Canal recommandé | Niveau de risque |
|---|---|---|---|
| Litige carte péage ou achat | Client | Numéro officiel ou espace client | Faible si autres données protégées |
| Service d’abonnement SaaS ou gaming | Client | Chat sécurisé ou téléphone officiel | Modéré, à condition de protéger les autres infos |
| Vérification prélèvement bancaire | Client | Application bancaire ou agence | Très faible, contrôlé par la banque |
Les arnaques les plus fréquentes autour du partage des chiffres de carte bancaire
Les cybercriminels exploitent l’idée que ces 4 derniers chiffres sont une donnée anodine et donc communiquable. Ils créent souvent un cadre de pression psychologique pour inciter au partage, en usant de la peur, de l’urgence ou de fausses alertes de sécurité bancaire :
- Appels d’un faux conseiller prétendant venir de votre banque suite à un SMS d’alerte frauduleuse ;
- Emails de phishing parfaitement imités demandant de « confirmer » ses coordonnées financières ;
- Sites e-commerce frauduleux proposant des prix très bas et sollicitant des informations inhabituelles ;
- Messages instantanés ou réseaux sociaux réclamant des avances ou remboursements rapides en urgence.
Le réflexe clé reste de ne jamais transmettre de données personnelles ou bancaires via un canal non initié et non sécurisé. Nous recommandons de vérifier toutes les demandes par un contact indépendant — par exemple en rappelant le numéro au dos de votre carte ou en consultant directement votre espace client sécurisé. Ces signaux d’alerte sont essentiels à une bonne sensibilisation des équipes et des particuliers.
| Type d’arnaque | Canal utilisé | Rôle des 4 derniers chiffres | Réflexe recommandé |
|---|---|---|---|
| Faux conseiller bancaire | Appel téléphonique | Mettre en confiance, puis demander plus d’infos sensibles | Raccrocher, rappeler par le numéro officiel au dos de la carte |
| Phishing par email | Email avec faux lien | Champ obligatoire dans faux formulaire | Ne jamais cliquer, toujours passer par le site officiel |
| Faux site e-commerce | Site web frauduleux | Collecter les données pour revendre un profil complet | Vérifier avis, mentions légales et URL sécurisée |
La pratique montre qu’une stratégie claire en cybersécurité limite les cas de fraude à la carte bancaire en renforçant la vigilance de tous.
Mise en place d’une politique interne et outils pour renforcer la sécurité autour des données bancaires
Une démarche proactive associe formation, procédure et technologies adaptées. Les entreprises, petites ou moyennes, ont accès en 2026 à diverses solutions pour limiter les risques liés au partage des chiffres de carte bancaire :
- Cartes virtuelles dédiées aux achats ponctuels, limitant l’exposition en ligne ;
- Portefeuilles numériques (Apple Pay, Google Pay) qui masquent les données réelles ;
- Alertes en temps réel par SMS ou notification pour détecter toute transaction inhabituelle ;
- Outils automatisés de gestion et suivi des dépenses facilitant la supervision financière.
Ces solutions, combinées avec des protocoles internes rigoureux, permettent de transformer la sécurité bancaire en un avantage concurrentiel. Le partage maîtrisé des informations limite considérablement les risques financiers tout en améliorant la transparence vis-à-vis des clients.
| Outil | Bénéfice principal | Impact sur la confidentialité | Exemple d’usage en entreprise |
|---|---|---|---|
| Carte virtuelle | Numéro unique par achat | Réduit l’intérêt d’une donnée volée | Paiements sur sites moins connus |
| Portefeuille numérique | Tokenisation du numéro de carte | Masque les coordonnées bancaires réelles | Achats récurrents chez partenaires |
| Alerte en temps réel | Détection rapide d’anomalies | Renforce la surveillance active | Suivi des dépenses par les dirigeants |
Pour approfondir l’impact de la vigilance au quotidien sur votre gestion financière, notre article sur comment réagir face à un virement inconnu offre des clés pertinentes à exploiter.
Auteur/autrice

Publications similaires
Comment enlever un filigrane sur une photo : méthodes et outils efficaces
Entre la nécessité d’avoir des visuels nets et la présence systématique de filigranes, enlever un filigrane sur une photo est devenu un...
Lire la suite
Medadom : tout savoir sur les avis, les bénéfices et les limites de la téléconsultation
Accéder rapidement à un médecin généraliste est devenu une nécessité pour de nombreux patients face à la saturation des cabinets traditionnels. Medadom...
Lire la suite
Transformer une vidéo en MP4 : astuces rapides et faciles pour tous
Transformer une vidéo en MP4 est devenu une opération incontournable pour tous ceux qui souhaitent diffuser du contenu vidéo efficacement et sans...
Lire la suite
Guide pratique pour fusionner facilement vos fichiers PDF
La fusion PDF simplifie grandement la gestion des fichiers PDF en entreprise ou pour des besoins personnels, en regroupant plusieurs documents en...
Lire la suite
Comment choisir l’emplacement idéal pour votre boîtier fibre optique afin d’optimiser la connexion
Choisir l’emplacement idéal pour votre boîtier fibre optique influe directement sur la qualité et la performance de votre connexion internet. Placer ce...
Lire la suite
Guide pratique pour une migration vers Microsoft Azure sans aucune interruption
Basculer une infrastructure informatique vers Microsoft Azure sans interruption est tout à fait réalisable avec une méthodologie rigoureuse et une planification minutieuse....
Lire la suite